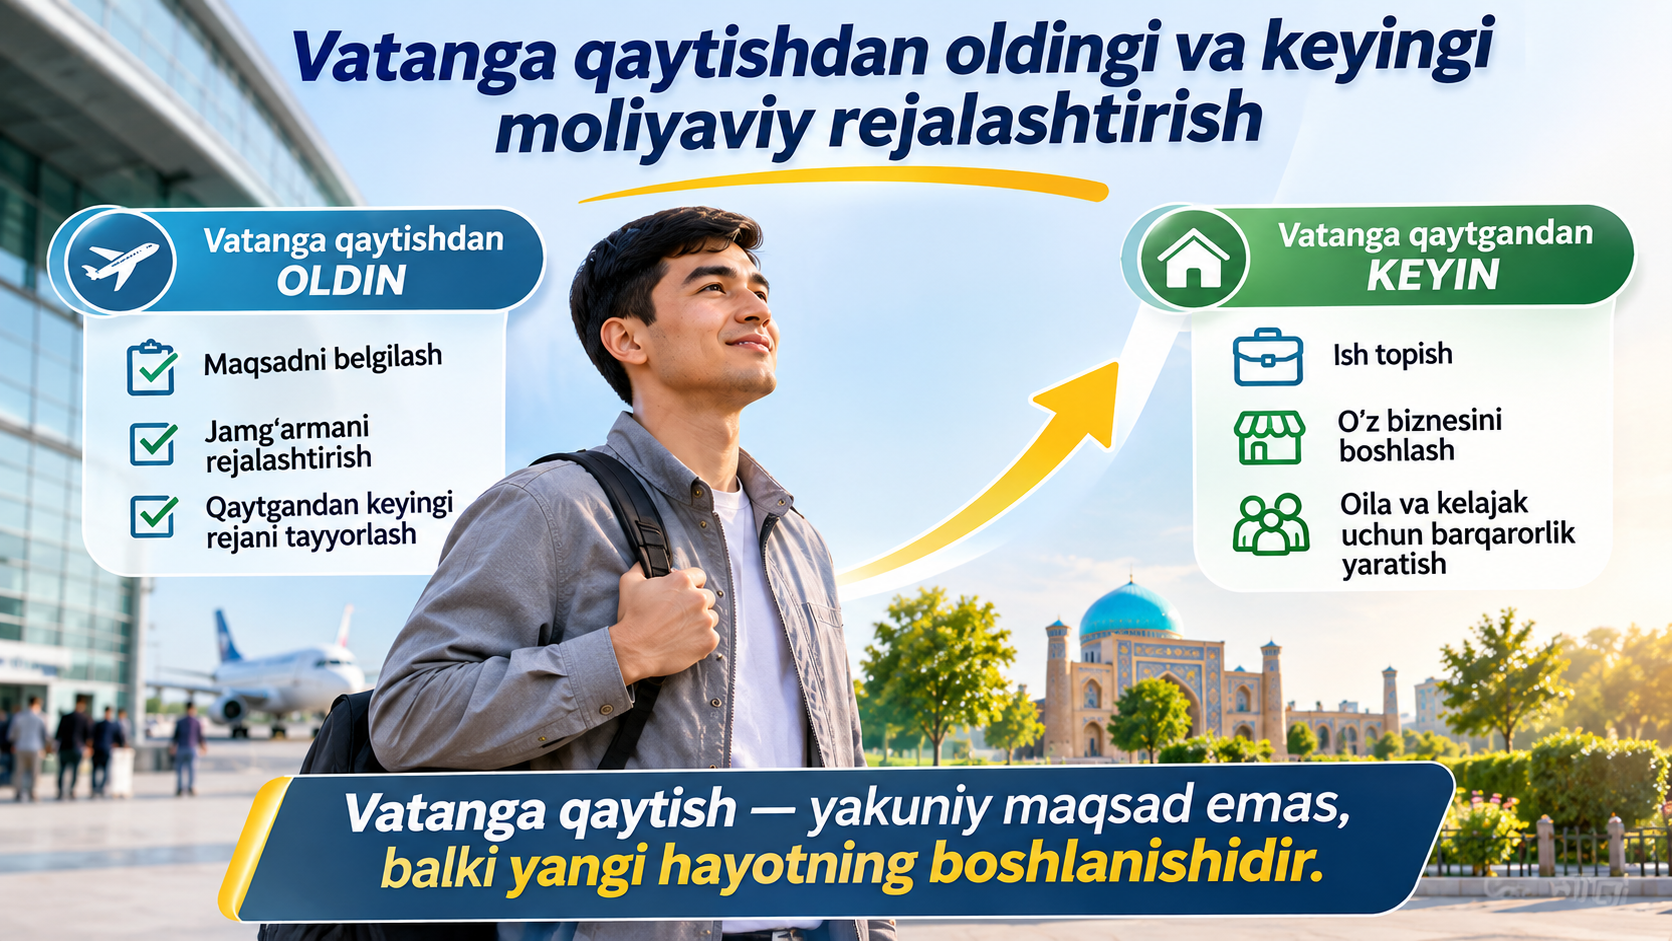
Yaponiyada tinmay mehnat qilib jamg‘argan pulingizga avtomobil sotib olish, ota-onangizning uyini ta’mirlash, to‘y qilish yoki o‘z biznesingizni boshlashni rejalashtirayotgan bo‘lishingiz mumkin. Ammo shu o‘rinda bir narsani o‘ylab ko‘ring. Vatanga qaytganingizdan olti oy yoki bir yil o‘tgach, hayotingiz qanday bo‘lishini tasavvur qilib ko‘ring. Jamg‘argan pulingizdan biror mablag‘ qoladimi? Barqaror daromad manbaiga ega bo‘lasizmi? Oilangizni moddiy jihatdan qo‘llab-quvvatlash bilan birga, o‘z kelajagingiz uchun ham oldinga intila olasizmi?
Yaponiyadan vatanga qaytish shunchaki yashash joyini o‘zgartirish emas. Bu — ish, daromad, turar joy, oila a’zolari bilan munosabatlar va kundalik turmush tarzi kabi hayotingizning ko‘plab jihatlari sezilarli darajada o‘zgaradigan muhim burilish nuqtasidir. Shuning uchun ham vatanga qaytishga tayyorgarlik ko‘rishda faqat samolyot chiptasini sotib olishning o‘zi yetarli emas. Shu sababli Yaponiyaga ketishdan oldingi davrdan boshlab, Yaponiyada ishlash davomida va vatanga qaytgandan keyin hayotingiz barqarorlashguniga qadar bo‘lgan davrni hisobga olgan holda moliyaviy reja tuzish (moliyaviy rejalashtirish) zarur.
1. Yaponiyada ishlab topgan pulingizni qanday maqsadlarda sarflamoqchisiz?
Yaponiyaga ishlash uchun borishdan maqsad har bir insonda turlicha bo‘lishi mumkin. Kimdir oilasini moddiy jihatdan ta’minlash, kimdir uy qurish, yana kimdir to‘y uchun pul jamg‘arish yoki kelajakda o‘z biznesini boshlash uchun mablag‘ to‘plashni maqsad qiladi. Bularning barchasi muhim maqsadlardir. Biroq, agar maqsadlar aniq belgilanmagan bo‘lsa, Yaponiyada bir necha yil ishlab, vatanga qaytgandan keyin ham yetarli mablag‘ga ega bo‘lmay qolish ehtimoli bor. Masalan, har oy oilangizga pul yuborib, qolgan mablag‘ni kundalik yashash xarajatlari va xaridlarga sarflab kelayotganingizni tasavvur qiling. Vatanga qaytish vaqti yaqinlashganda jamg‘armangizni tekshirib ko‘rsangiz, o‘ylaganingizdan ancha kam pul to‘plagan bo’lishi mumkin.
Eng muhimi, faqatgina «Har oy qancha pul topaman?» deb emas, balki «Necha yildan keyin, qanday maqsad uchun, qancha mablag‘ kerak bo‘ladi?» degan savollarni ham boshidanoq o‘ylab, reja tuzishdir. Masalan, Yaponiyada uch yil ishlashni rejalashtirayotgan bo‘lsangiz, quyidagi kabi moliyaviy maqsadlarni belgilashingiz mumkin.
Yaponiyaga borish uchun sarflangan xarajatlarni qoplash va olingan qarzlarni qaytarish.
Har oy oilaga ma’lum miqdorda pul yuborish.
Vatanga qaytish uchun yo‘l xarajatlari va turli rasmiylashtirish jarayonlariga ketadigan mablag‘ni oldindan tayyorlash.
Vatanga qaytgandan keyingi 6 oylik yashash xarajatlari uchun yetarli mablag‘ni jamg‘arish.
Ish qidirish yoki kasbiy malaka olish uchun zarur mablag‘ni tayyorlash.
Kelajakda o‘z biznesini boshlash yoki uy-joy sotib olish uchun pul jamg‘arish.
Bunday maqsadlarni belgilab olish orqali har oylik daromadingizni nimalarga sarflash kerakligi aniq bo‘ladi.
2. Oilaga pul yuborish muhim. Ammo topgan pulingizning hammasini yuborish qanchalik to‘g‘ri?
Chet elda ishlayotgan insonlar uchun oilasiga pul yuborish muhim mas’uliyatlardan biridir. Biroq, oilangiz bilan yuboriladigan pul miqdori va uning qanday maqsadlarda sarflanishini yetarlicha muhokama qilmasdan muntazam pul jo‘natishda davom etsangiz, vatanga qaytgandan keyin o‘z hayotingizni qayta yo‘lga qo‘yish uchun zarur mablag‘ yetishmay qolishi mumkin. Masalan, har oy yuboriladigan pulni olgan oila a’zolari bu mablag‘ni nafaqat kundalik ehtiyojlarga, balki oldindan rejalashtirilmagan xaridlar yoki turli tadbirlarga ham sarflab yuborishlari mumkin. Vatanga qaytgach, «Jamg‘argan pulimizdan qancha qoldi?» deb so‘raganingizda, mablag‘ allaqachon sarflab yuborilgan bo‘lishi mumkin. Albatta, bu oila a’zolaringizga ishonmaslik kerak degani emas.
Eng muhimi, oilangizga pul yuborishni boshlashdan oldin, uning qanday sarflanishi haqida oila a’zolaringiz bilan oldindan kelishib olishdir. Masalan, har oy qancha pul yuborilishi, uning qancha qismi kundalik yashash xarajatlariga sarflanishi, qancha qismi jamg‘arilishi hamda yirik xaridlarni amalga oshirishdan oldin qanday maslahatlashish kerakligini kelishib olish muhimdir. Shuningdek, imkon qadar o‘z nomingizga ochilgan bank hisobvarag‘ida ham alohida mablag‘ jamg‘arib borishga harakat qiling. Oilani moddiy jihatdan qo‘llab-quvvatlash va o‘z kelajagingizni moliyaviy jihatdan himoya qilish bir-biriga zid emas. Aksincha, vatanga qaytgandan keyin ham barqaror hayot kechira olishingiz uzoq muddatda oilangizni qo‘llab-quvvatlashda davom etishingizga yordam beradi.
3. Vatanga qaytishda samolyot chiptasidan tashqari ham xarajatlar bo‘ladi
Yaponiyada mehnat faoliyatini yakunlab, vatanga qaytish jarayonida siz o‘ylaganingizdan ham ko‘proq hujjatlashtirish ishlarni amalga oshirishingiz kerak bo‘ladi. Masalan, ijarada yashayotgan uyingizni bo‘shatish, kommunal xizmatlar uchun yakuniy hisob-kitoblarni amalga oshirish, mobil aloqa va internet shartnomalarini bekor qilish, bank hisobvaraqlarini tekshirish, soliq va pensiya bilan bog‘liq hujjatlarni rasmiylashtirish kabi ishlar shular jumlasidandir. Ayniqsa, Yaponiyadagi soliqlar va turar joy bilan bog‘liq xarajatlarga alohida e’tibor qaratish lozim. Masalan, Yaponiyada yashash joyi bo‘yicha mahalliy soliq (住民税 — jūminzei) o‘tgan yilgi daromad asosida hisoblanadi. Shu sababli, vatanga qaytish vaqtida ham ushbu soliq bo‘yicha to‘lanmagan qarzdorlik qolgan bo‘lishi mumkin.
Shuningdek, ijarada yashayotgan uyingizni bo‘shatish vaqtida ijara shartnomasi shartlari va uyning holatiga qarab, qo‘shimcha xarajatlarni to‘lash yoki yakuniy hisob-kitoblarni amalga oshirish talab etilishi mumkin. Pensiya masalasiga kelsak, Yaponiyada belgilangan shartlarga javob beradigan chet el fuqarolari vatanga qaytgandan so‘ng pensiya tizimidan chiqish munosabati bilan bir martalik to‘lov (脱退一時金 — dattai ichijikin) olish uchun ariza topshirishlari mumkin. Biroq, ushbu to‘lovni olish uchun muayyan talablar mavjud. Bundan tashqari, bir martalik to‘lov olingan taqdirda, ushbu to‘lovga asos bo‘lgan avvalgi pensiya sug‘urtasi davrlari kelajakda pensiyani hisoblashda inobatga olinmaydi. Shu sababli, bu masalada puxta o‘ylab qaror qabul qilish muhimdir. Batafsil ma’lumotni quyidagi maqoladan olishingiz mumkin: https://japancareer.uz/uz/posts/303
Yuqoridagi tartib va xarajatlarni oldindan tekshirmasdan, jamg‘argan pulingizning barchasini vatanga olib keta olaman deb o‘ylash moliyaviy qiyinchiliklarga olib kelishi mumkin. Shu sababli, vatanga qaytishdan bir necha oy oldin zarur rasmiylashtirish ishlari va ular bilan bog‘liq xarajatlarni aniqlab, yetarli mablag‘ni oldindan ajratib qo‘ying. Batafsil ma’lumot olish uchun Japan Career Portal saytidagi «Yaponiyadan vatanga qaytishga tayyorgarlik» bo‘limida keltirilgan tekshiruv ro‘yxati (checklist) hamda Yaponiyaning tegishli davlat idoralari rasmiy ma’lumotlari bilan tanishib chiqing.
4. Vatanga qaytgandan so‘ng darhol ish topib, foydaga kirish oson emas
Yaponiyada bir necha yil ishlagan bo‘lsangiz ham, O‘zbekistonga qaytganingizdan so‘ng darhol o‘zingiz xohlagan ishni topish oson bo’lmasligi mumkin. Ba’zilar yapon tilini bilish imkoniyatidan foydalanib ish qidirishi, boshqalar esa Yaponiyada egallagan bilim va ko‘nikmalarini qo‘llash uchun boshqa ishga o‘tishi yoki o‘z biznesini boshlashni rejalashtirishi mumkin. Biroq, ish qidirish va munosib ish topish ma’lum vaqt talab etadi. Bundan tashqari, ish topgan taqdiringizda ham, birinchi ish haqingizni olguningizgacha ma’lum muddat kutishingizga to‘g‘ri keladi.
Bu davrda esa uy-joy, oziq-ovqat, transport, aloqa, tibbiy xizmatlar, farzandlarning ta’limi kabi kundalik yashash xarajatlari kerak bo‘ladi. Masalan, agar oilaning O‘zbekistonga qaytgandan keyingi oylik yashash xarajatlari 5 million so‘mni tashkil etsa, 6 oy davomida daromad bo‘lmagan taqdirda, faqat yashash xarajatlarining o‘zi uchun 30 million so‘m kerak bo‘ladi. Shu sababli, vatanga qaytishdan oldin kamida 3–6 oylik yashash xarajatlarini qoplaydigan mablag‘ni jamg‘arib qo‘yish tavsiya etiladi. Agar qaytgandan keyin ish topish imkoniyati aniq bo‘lmasa, bundan ham ko‘proq mablag‘ jamg‘arish haqida o‘ylab ko‘rish lozim. Bu esa vatanga qaytgandan so‘ng pul topish zarurati tufayli shoshilib, o‘zingiz istamagan ishga kirish yoki kundalik xarajatlarni qoplash uchun yuqori foizli qarz olish xavfini kamaytirishga yordam beradi.
5. Avtomobil sotib olish, uyni ta’mirlash, to‘y qilish — jamg‘argan barcha pulingizni sarflab yubormang
Yaponiyada uzoq yillar ishlab, O‘zbekistonga qaytganingizdan so‘ng, oila a’zolaringiz va atrofingizdagi insonlar sizdan turli narsalarni kutishlari mumkin.
«Yaponiyada shuncha yil ishlading, endi yaxshi mashina olaylik».
«Uyimizni hashamatli qilib ta’mirlaylik».
«To‘yni dabdabali qilib o‘tkazaylik».
Albatta, bunday istaklarning o‘zi yomon emas. Masalan, avtomobil ish faoliyatingiz uchun zarur bo‘lishi mumkin. Uyni ta’mirlash esa oila a’zolaringizning xavfsizligini ta’minlash va yashash sharoitlarini yaxshilashga xizmat qilishi mumkin. Biroq, asosiy muammo — vatanga qaytgandan so‘ng hali barqaror daromadga ega bo‘lmasdan turib, jamg‘argan pulingizning katta qismini sarflab yuborishdir. Keling, bu holatni yaxshiroq tushunish uchun Yaponiyadan O‘zbekistonga qaytgan ikki kishining misolini ko‘rib chiqamiz.
Misol: Bir xil miqdorda — 30 000 AQSh dollari jamg‘arib, vatanga qaytgan ikki kishi. ※Eslatma: Quyidagi misollar tushuntirish maqsadida keltirilgan bo‘lib, haqiqiy voqealarga asoslanmagan.
A va B ismli ikki kishi Yaponiyada bir necha yil ishlab, har biri 30 000 AQSh dollari miqdorida pul jamg‘arib, O‘zbekistonga qaytdi.
A kishining holati
A ismli kishi vatanga qaytgandan so‘ng avtomobil sotib olish uchun 15 000 dollar, uyini ta’mirlash uchun 10 000 dollar, oilaviy tadbirlar va boshqa xarajatlar uchun esa 5 000 dollar sarfladi. Natijada, Yaponiyada yillar davomida mehnat qilib jamg‘argan 30 000 dollarining barchasi qisqa muddat ichida tugadi. Shundan so‘ng, u o‘zi xohlagan ishni uzoq vaqt topa olmadi va kundalik yashash xarajatlarini qoplashda moliyaviy qiyinchiliklarga duch keldi. Oqibatda, pul topish uchun yana chet elga ishlashga ketishga majbur bo‘ldi.
B shaxsning holati
B shaxs O‘zbekistonga qaytishdan oldin jamg‘argan pullarini qanday maqsadlarda ishlatish haqida oilasi bilan maslahatlashgan edi.
Ishlatilgan avtomobil sotib olish va uy-joyni ta’mirlash: $13 000
Qaytgandan keyingi yashash xarajatlari va favqulodda holatlar uchun zaxira mablag‘: $3 000
Ish qidirish, kasbiy malaka olish va karyerani rivojlantirish: $2 000
Biznes boshlash uchun tayyorgarlik mablag‘i: $10 000
O‘zbekistonga qaytish bilan bog‘liq rasmiylashtirish xarajatlari va qo‘shimcha zaxira mablag‘: $2 000
B shaxs ham avtomobil sotib olish va uy-joyni ta’mirlash uchun pul sarfladi. Biroq shu bilan birga, kelajagi uchun ham ma’lum miqdordagi mablag‘ni saqlab qoldi. O‘zbekistonga qaytgandan keyin darhol ish topa olmasa ham, kundalik yashash xarajatlari uchun yetarli mablag‘i bo‘lgani sababli, shoshilmasdan, xotirjamlik bilan o‘ziga mos ish qidirishni davom ettira oladi. Shuningdek, kelajakda o‘z biznesini boshlash uchun tayyorgarlik ko‘rishni ham davom ettirishi mumkin. Bu ikki shaxs o‘rtasidagi farq Yaponiyada qancha pul ishlab topganida emas. Asosiy farq — ular jamg‘argan pullarini qanday ketma-ketlikda sarflashni rejalashtirgani va O‘zbekistonga qaytgandan keyingi hayoti haqida qanchalik puxta o‘ylab, oldindan tayyorgarlik ko‘rganidadir.
6. Biznes boshlash uchun faqat dastlabki sarmoyaning o‘zi yetarli emas
Yaponiyada orttirgan bilim va tajribasidan foydalanib, O‘zbekistonda o‘z biznesini boshlashni rejalashtirayotganlar ham bo‘lishi mumkin. Yapon taomlari restorani, yapon tili o‘quv markazi, savdo, xizmat ko‘rsatish, qishloq xo‘jaligi kabi turli sohalarda biznes boshlash imkoniyatlari mavjud. Biroq biznes boshlashda unutmaslik kerak bo‘lgan muhim jihatlardan biri — aylanma mablag‘, ya’ni biznesning kundalik faoliyatini davom ettirish uchun zarur bo‘ladigan puldir. Masalan, kichik do‘kon ochish uchun jihozlar sotib olish, binoning ichki qismini ta’mirlash va bezatish, sotiladigan mahsulotlarni xarid qilish kabi xarajatlarga $10 000 kerak bo‘ladi, deb faraz qilaylik.
Xo‘sh, biznesni boshlash uchun $10 000 mablag‘ning o‘zi yetarlimi? Aslida, do‘kon ochilgan kunning ertasidanoq foyda ehtimoli kam. Savdo-sotiq kam bo‘lgan davrda ham ijara haqi, xodimlarning ish haqi, elektr energiyasi, aloqa xizmatlari va sotiladigan mahsulotlarni xarid qilish kabi xarajatlarni to‘lash davom etadi. Masalan, har oyda $1 000 miqdorida mablag‘ yetishmovchiligi yuzaga kelsa, 6 oy davomida qo‘shimcha $6 000 mablag‘ kerak bo‘ladi. Demak, ushbu misolda biznesni boshlash uchun zarur bo‘lgan $10 000 dan tashqari, kamida $6 000 miqdorida aylanma mablag‘ni ham hisobga olish lozim. Bundan tashqari, tadbirkorning o‘zi va oilasining yashash xarajatlari hamda kutilmagan holatlar uchun alohida mablag‘ ajratish zarur. Biznesdan tushadigan daromad rejalashtirilganidan kam bo‘lishi mumkinligini ham inobatga olib, biznes rejani har tomonla o’ylab va ehtiyotkorlik bilan tuzish kerak. Biznes boshlash uchun faqat uni ochishga sarflanadigan pulning o‘zi yetarli emas. Biznes faoliyatini davom ettirish va u barqaror daromad keltira boshlaguniga qadar yuzaga keladigan xarajatlarni qoplash uchun ham yetarli mablag‘ zarur.
7. Moliyaviy rejalashtirish Yaponiyaga ketishdan oldin boshlanadi
Shu paytgacha O‘zbekistonga qaytishdan oldingi va keyingi moliyaviy masalalar haqida tushuntirdik. Aslida esa, moliyaviy rejalashtirishni boshlash uchun eng qulay vaqt — Yaponiyaga jo‘nab ketishdan oldingi davrdir. Masalan, Yaponiyada 5 yil ishlashni rejalashtirayotgan shaxs o‘zining moliyaviy rejasini quyidagicha tuzishi mumkin.
Yaponiyaga ketishdan oldin: Maqsadlarni belgilash
Yaponiyaga borish uchun zarur bo‘ladigan xarajatlar, qarz yoki kreditlarning mavjudligi, Yaponiyada olinadigan ish haqi va yashash xarajatlarini oldindan aniqlab olish kerak. Shuningdek, 5 yil davomida qancha pul jamg‘arishni rejalashtirayotgani va O‘zbekistonga qaytgandan keyin nima bilan shug‘ullanmoqchi ekanligi haqida ham oldindan o‘ylab ko‘rish muhimdir.
Yaponiyada bo‘lish davrida: Rejani amalga oshirish
Har oylik ish haqini yashash xarajatlari, oilaga yuboriladigan pul va jamg‘arma uchun alohida ajratib, ularni reja asosida boshqarish kerak. Qo‘shimcha ish soatlari uchun to‘lov yoki mukofot puli kabi qo‘shimcha daromadlar olinganda ham, ularning barchasini sarflab yubormasdan, belgilangan maqsadlarga erishish uchun jamg‘arib borish muhimdir. Jamg‘arilgan mablag‘ miqdorini muntazam tekshirib borish, rejalashtirilgan va amalda jamg‘arilgan summalar o‘rtasida farq bo‘lsa, moliyaviy rejani qayta ko‘rib chiqish lozim.
O‘zbekistonga qaytishdan 6–12 oy oldin:aniq maqsad bilan tayyorgarlikni boshlash
O‘zbekistonga qaytgandan keyin qayerda yashash, qaysi sohada ishlash, yashash xarajatlari qancha bo‘lishi va o‘z biznesini boshlash imkoniyatlari haqida oldindan ma’lumot to‘plash kerak. Shuningdek, Yaponiyada ishdan bo‘shash va turar joyni tark etish bilan bog‘liq xarajatlarni ham aniqlab, O‘zbekistonga qaytish vaqtida qo‘lda qancha mablag‘ qolishini hisoblab chiqish lozim.
O‘zbekistonga qaytgandan keyin: Hayotiy sharoitni barqarorlashtirish va keyingi maqsadlar sari harakat qilish
Avvalo, yashash sharoitlarini yaxshilash, kundalik hayot uchun zarur shart-sharoitlarni yaratishga ahamiyat berish kerak. Shundan so‘ng, uy-joy sotib olish, avtomobilni yangilash, o‘z biznesini boshlash yoki farzandlarning ta’limi kabi o‘rta va uzoq muddatli maqsadlarga erishish uchun jamg‘arilgan mablag‘lardan oqilona foydalanish lozim. Shu tariqa, Yaponiyaga ketishdan oldingi davrdan O‘zbekistonga qaytgandan keyingi hayotgacha bo‘lgan barcha bosqichlarni yagona moliyaviy reja asosida ko‘rib chiqish muhimdir.
8. O‘zbekistonga qaytish uchun shaxsiy moliyaviy rejangizni tuzib ko‘ring
Moliyaviy sohada chuqur bilimga ega bo‘lmasangiz ham, oddiy qog‘oz va ruchka yoki smartfoningizdagi eslatmalar ilovasi yordamida sodda moliyaviy reja tuzishingiz mumkin. Buning uchun, avvalo, quyidagi 5 ta savolga javob berib ko‘ring.
① O‘zbekistonga qaytish vaqtida qancha jamg‘armangiz bo‘lishini rejalashtiryapsiz?
Hozirda jamg‘argan pulingiz va O‘zbekistonga qaytguningizga qadar qo‘shimcha ravishda qancha mablag‘ yig‘ishingiz mumkinligini hisoblab chiqing. Agar qarzlaringiz yoki hali to‘lanmagan xarajatlaringiz bo‘lsa, ularni umumiy summadan ayirib tashlang.
② O‘zbekistonga qaytish uchun qancha mablag‘ kerak bo‘ladi?
Samolyot chiptasi, yuklarni jo‘natish, Yaponiyadagi turar joyni bo‘shatish, soliqlar bo‘yicha yakuniy hisob-kitoblar hamda O‘zbekistonga qaytgandan keyin ko‘chib joylashish kabi xarajatlarni aniqlab, ularning umumiy miqdorini hisoblang.
③ O‘zbekistonga qaytgandan keyin har oy yashash uchun qancha mablag‘ kerak bo‘ladi?
Uy-joy, oziq-ovqat, transport, aloqa xizmatlari, tibbiy xizmatlar va ta’lim kabi kundalik hayot uchun zarur xarajatlarni hisoblab chiqing.
④ Qancha vaqt davomida daromadsiz yashashingiz mumkin?
Ish topguningizga qadar yoki boshlagan biznesingiz barqaror daromad keltira boshlaguniga qadar shu davr uchun yetarli yashash xarajatlarini oldindan jamg‘arib qo‘ying.
⑤ Besh yildan keyin qanday hayot kechirishni xohlaysiz?
Barqaror ishga ega bo‘lish, shaxsiy uy-joy sotib olish, o‘z biznesingizni boshlash yoki farzandlaringizga yaxshi ta’lim berish kabi kelajakdagi maqsadlaringizni aniq belgilab oling.
Eng muhimi, moliyaviy rejani bir marta tuzib, keyin uni o‘zgarishsiz qoldirmaslikdir.Daromadingiz, oilaviy sharoitingiz, tovar va xizmatlar narxlari hamda valyuta kurslari o‘zgarishi bilan sizga zarur bo‘ladigan mablag‘ miqdori ham o‘zgaradi. Shu sababli, moliyaviy rejangizni muntazam ravishda qayta ko‘rib chiqib, zarur hollarda unga o‘zgartirishlar kiritib boring.
9. Pul — hayotda tanlash imkoniyatlarini kengaytirish vositasi
Yaponiyada yashash va ishlash aslo oson emas. Notanish til va madaniyat muhitida ishlash, oiladan uzoqda yashash, ba’zan hatto dam olish kunlari ham mehnat qilib, pul jamg‘arayotgan insonlar bor. Shuning uchun ham mashaqqatli mehnatingiz evaziga topgan pulingizni qadrlashingiz va undan oqilona foydalanishingiz muhimdir. Qimmatbaho avtomobil sotib olish yoki hashamatli uy qurish ham hayotdagi maqsadlaringizdan biri bo‘lishi mumkin. Biroq eng muhimi — undan keyingi hayotingiz qanday bo‘lishidir. O‘zingizga mos ishni erkin tanlay olish. Yangi bilim va ko‘nikmalarni egallash. Oilangiz bilan xotirjam va farovon hayot kechirish. Kelajakda o‘z biznesingizni boshlash imkoniyatiga ega bo‘lish.
Moliyaviy imkoniyatlaringiz keng bo‘lsa, hayotda tanlash imkoniyatlaringiz ham ko‘payadi. O‘zbekistonga qaytgan kuningiz xorijda qilgan mehnatingizning yakuniy natijasi emas. Vatanga qaytgach, Yaponiyada orttirgan tajribangiz va jamg‘argan mablag‘ingizdan foydalanib, o‘zingiz uchun qanday kelajak barpo etishingiz — Yaponiyada ishlaganingizning asl qiymati aynan shunda namoyon bo‘ladi. Faqat bugungi xarajatlarni emas, balki 5 yoki 10 yildan keyin o‘zingiz va oilangiz qanday hayot kechirishini ham o‘ylab, shunga muvofiq harakat qiling. O‘zbekistonga qaytish — yakuniy maqsad emas. Bu Yaponiyada orttirgan tajriba, bilim va jamg‘arilgan mablag‘lardan foydalanib, hayotingizning yangi bosqichini boshlash uchun imkoniyatdir.